
Quand une association loi 1901 devient-elle taxable ?
Hep ! 👋🏻 Avant d'aller plus loin...
Connaissez-vous VenteSolidaire.com ? Nous aidons les associations à collecter des fonds pour financer leurs projets.
C'est ✅ facile, ✅ rapide et ✅ 100% gratuit (0 commission) 🥰
Plus de 33 marques différentes pour organiser votre prochaine vente pour association, ça vous intéresse ?
Alors que la plupart des associations loi 1901 sont exonérées d’impôts commerciaux en France, certaines activités peuvent les rendre éligibles à la fiscalité. En sachant à quoi vous attendre et en comprenant les critères de taxation, vous pouvez planifier efficacement et éviter des surprises désagréables. Dans cet article, nous explorerons les différentes circonstances sous lesquelles une association peut devenir taxable, les implications de l’impôt sur les sociétés (IS) et comment éviter cette situation.
Comprendre les critères et l’application de l’imposition pour les associations loi 1901
Nous allons éclairer ici les principaux points qui font que certaines associations loi 1901, normalement exemptées d’impôts, deviennent imposables. Le critère décisif réside dans ce que l’on appelle la lucrativité.
Comprendre le concept de lucrativité et le caractère non lucratif est essentiel pour déterminer si une association est soumise à l’impôt ou non. Lorsqu’on parle d’aspect lucratif dans le contexte d’une association loi 1901, il s’agit du fait de générer des profits. Si votre association réalise une activité lucrative, celle-ci sera taxable. Cela signifie que toutes les recettes générées par l’activité réalisée, qui excèdent les dépenses, seront imposables.
Les quatre critères de lucrativité pour les associations avec des revenus commerciaux
Pour connaître la fiscalité d'une association, il importe de déterminer si celle-ci exerce des activités lucratives, quatre critères principaux sont évalués :
- La gestion du bénévolat : Une association est considérée comme lucrative si elle emploie du personnel salarié alors qu’elle aurait pu faire appel à des bénévoles.
- Les tarifs pratiqués : Si les tarifs pratiqués par l’association sont très comparables à ceux du secteur privé, l’activité peut être jugée lucrative.
- Le domaine concurrentiel : Une association qui exerce son activité dans un secteur où existe une concurrence lucrative peut être considérée comme telle.
- La manière de fonctionner : Si l’association fonctionne comme une entreprise, c’est-à-dire qu’elle cherche à faire des revenus, elle sera considérée comme lucrative.
Il suffit qu’un seul des critères soit rempli pour que l’activité de l’association soit jugée lucrative. Dans ce cas, la gestion des revenus doit faire l’objet d’un suivi méticuleux.
Taxe : quand est-ce qu’une association loi 1901 est redevable ?
Une association loi 1901 devient imposable lorsqu’elle réalise régulièrement des activités lucratives, conformément aux critères évoqués plus haut. C’est-à-dire, quand l’association cherche à réaliser des bénéfices, qu’elle les redistribue ou non. Notez que certaines activités comme l’exploitation d’un bar, d’un restaurant, ou d’un hôtel par une association sont considérées comme lucratives par les organismes fiscaux. En somme, une association est soumise à des impôts dès lors qu’elle se trouve en concurrence directe avec les secteurs commerciaux.
Le fait d’être taxable signifie que l’association sera soumise aux mêmes impôts que les entreprises, notamment l’IS et la TVA. Il est donc primordial, pour une association loi 1901, de veiller attentivement à sa gestion et à l’organisation de ses activités de façon à minimiser les risques de devenir taxable.
Organisez une Vente Solidaire avec...

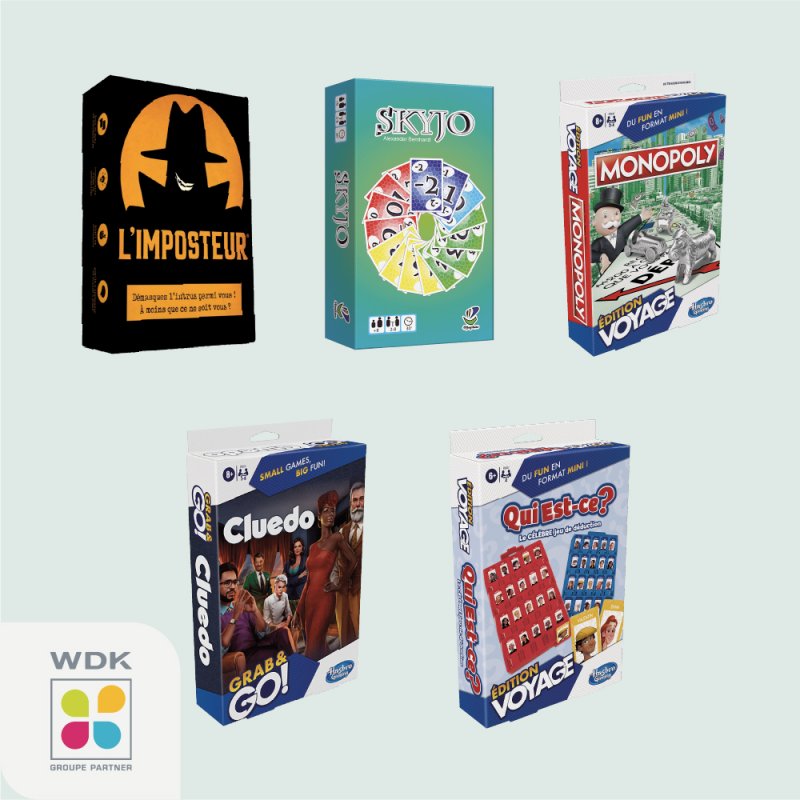

et conservez, en moyenne, 20% du montant collecté
L’impôt sur les sociétés
Toutes les associations loi 1901 ne sont pas automatiquement exemptées d’impôts commerciaux. En effet, elles peuvent être soumises à l'impôt sur les sociétés si elles exercent une activité commerciale régulière et lucrative. Cet impôt est calculé sur les bénéfices et revenus générés par les activités lucratives de l’association. Il concerne donc les bénéfices des activités économiques exercées par les associations à titre habituel et dans des conditions comparables à celles d’une entreprise commerciale.
Associations loi 1901 et exercices commerciaux
L’impôt sur les sociétés est un élément essentiel de la fiscalité des associations. Cette taxe s’applique généralement aux recettes que réalisent les entreprises. Les associations peuvent également être assujetties à cette taxe lorsque ses activités incluent la vente de biens ou services payants.
Lorsque les activités commerciales d’une association entrent directement en concurrence avec les entreprises et utilisent les méthodes marketing traditionnelles. Dans ce cas, l’association perd son principe de non-lucrativité et les recettes réalisées de ces activités commerciales sont imposables.
Pour une association imposable à l’IS, le taux peut varier en fonction des revenus et des bénéfices réalisés. Le taux réduit de 15 % s’applique généralement aux premiers revenus réalisés par l’association qui ne dépassent pas 42 500 euros au titre d’une année fiscale. Au-delà de ce seuil, les associations ne sont pas éligibles à ce taux réduit et sont imposables au taux normal de 25 %.
Impact de cet impôt sur votre association
La taxation impacte directement la situation de votre association. Imaginons que votre association réalise un bénéfice de 10 000 euros durant un exercice fiscal. Si elle est imposable, elle devra s’acquitter de l’impôt sur les sociétés à hauteur de 15 % pour la tranche de bénéfice jusqu’à 42 500 euros. Au-delà, le taux est de 25 %. Notre exemple se traduit donc par un impôt de 2 500 euros. Par conséquent, cette imposition peut réduire d’autant plus les ressources financières de votre association pour la réalisation de vos projets.
En conclusion, le statut fiscal de votre association loi 1901 dépend étroitement de la nature et de la régularité de ses activités. Il est donc crucial de bien connaître la lucrativité afin de maîtriser le coût potentiel qu’une activité pourrait engendrer en matière fiscale.
La taxe sur la valeur ajoutée ou TVA pour une association
La TVA ou taxe sur la valeur ajoutée est un composant essentiel du régime fiscal. Une association peut être imposable à la TVA. L’éligibilité à cette taxe dépend des structures financières de l’association et de ses activités lucratives.
Une association est imposable de ces impôts lorsque'elle réalise des recettes issues d’activités lucratives. Une association peut être ainsi assujettie à la TVA et à l’IS, lorsqu’elle entre en concurrence avec les entreprises.
La TVA est l’une des principales obligations d’une association. Cependant, seules les activités comme les prestations et la fourniture de services dans le cadre d’une activité économique sont assujetties à la TVA. De même, le taux de la TVA peut varier en fonction de la nature de l’activité. En général, le taux normal de 20 % concerne la plupart des services, incluant la location de biens immobiliers, la vente d’articles commerciaux, etc.
Par ailleurs, si votre association œuvre dans la restauration, dans les accessoires sportifs, vous avez droit à une fiscalité plus avantageuse. En effet, ces activités bénéficient d’une réduction de taux de la TVA de 10 %. Les activités culturelles quant à elles bénéficient d’un taux réduit de 5,5 %.
La franchise fiscale pour des associations
Les associations bénéficient d’une exonération ou d’une franchise, même si elle exerce des activités lucratives, à condition que celles-ci demeurent accessoires à l’objet principal de l’association. Cette franchise concerne en général les impôts commerciaux comme l’IS et la TVA. De même, pour bénéficier de ce régime fiscal particulièrement avantageux, l’association doit répondre à certains critères essentiels.
Le principe non lucratif de l’association
La franchise des impôts concerne les associations à but non lucratif qui n’exercent pas une activité commerciale de manière permanente. Les activités lucratives accessoires donnet à l'association un droit à cette exonération.
La gestion désintéressée figure également parmi les conditions à remplir pour qu’une association puisse bénéficier d’une exonération des impôts. Les activités commerciales ne doivent pas concurrencer les entreprises commerciales qui opèrent dans le même secteur. De plus, l’association doit s’assurer que l’intégralité des recettes réalisées soient investie dans les activités de l’association.
Le seuil des recettes réalisées
Pour bénéficier d’une exonération fiscale, les revenus réalisés par les associations ne doivent pas excéder 72 432 euros par an en vertu de l’application de l’article 206, 1 bis du CGI. Ce montant est généralement révisé chaque année. Si le montant des recettes réalisées excède ce seuil, l’association devra payer les taxes et tenir une comptabilité distincte pour les activités concernées.
Par ailleurs, l’application de l’article 261, 7-1 ° — b du CGI permet à certaines activités exceptionnelles à but non lucratif exercées par une association peut bénéficier d’une exonération même si elle dépasse le seuil mentionné dans l’article 206, 1 bis du CGI :
- Les manifestations culturelles exceptionnelles organisées au titre de l’année en cours.
- Les activités sportives et à caractère éducatif et social.
Éviter la taxation : Précautions à prendre
La fiscalité des associations loi 1901 peut sembler complexe. Toutefois, en ayant la bonne information et en prenant des précautions adéquates, il est possible d’éviter la situation de taxation.
Précautions à prendre pour éviter la situation de taxation
Premièrement, il s’agit de bien comprendre le filtre de lucrativité. Ce critère détermine si une association est imposable ou non. Pour éviter la taxation, votre association doit rester non lucrative. Cela signifie que les ressources générées par l’association ne peuvent pas être redistribuées à ses membres, mais doivent être réinvesties dans l’association.
Deuxièmement, il est important de rester transparent avec l’administration fiscale et les organismes fiscaux. Vous devez déclarer tous vos revenus, même ceux qui proviennent d’activités non imposables. Cela permettra d’éviter toute confusion ou suspicion de la part de l’administration.
Troisièmement, privilégiez la gestion désintéressée. Cela passe notamment par la limitation des rémunérations des dirigeants et la composition d’une équipe majoritairement de bénévoles.
Maintenir le caractère non lucratif de votre association
Pour maintenir le caractère non lucratif de votre association, il convient de respecter quelques règles :
- Assurez-vous que votre association a un but non lucratif. Cela n’exclut pas la possibilité de réaliser des bénéfices, mais ces derniers ne doivent pas être distribués et doivent être réinvestis dans l’association.
- Soyez attentif à votre mode de financement. Les finances de l’association doivent provenir principalement de sources non commerciales, comme des dons, des cotisations ou des subventions.
- Faites preuve de modération dans la rémunération des dirigeants de votre association. Cela contribuera à prouver votre gestion désintéressée.
En conclusion, la fiscalité des associations loi 1901 peut paraître complexe. Mais, en vérité, respecter ces quelques critères et consignes peut assurer à votre association de rester non imposable. Être bien informé et agir en toute transparence avec l’administration fiscale vous permettra de vous concentrer sur votre mission sans vous soucier des surprises fiscales. N’hésitez pas à vous rapprocher d’un expert-comptable ou d’un avocat spécialisé dans le droit des associations pour vous accompagner dans ces démarches.
Plus de conseils à découvrir :
- Association loi 1901 et cotisations sociales : ce qu'il faut savoir
- Comment obtenir le rescrit fiscal pour une association loi 1901?
- Comprendre la fiscalité des associations loi 1901
- L'importance de la comptabilité dans une association loi 1901
- Comment optimiser la fiscalité de votre association loi 1901 ?
Hep ! 👋🏻 Avant d'aller plus loin...
Connaissez-vous VenteSolidaire.com ? Nous aidons les associations à collecter des fonds pour financer leurs projets.
C'est ✅ facile, ✅ rapide et ✅ 100% gratuit (0 commission) 🥰
Plus de 33 marques différentes pour organiser votre prochaine vente pour association, ça vous intéresse ?